Minggu, 30 November 2014

Laporan Keuangan Koperasi

Koperasi merupakan badan usaha yang beranggotakan orang seorang atau badan hukum koperasi dengan melandaskan kegiatannya atas dasar prinsip koperasi dan kaidah ekonomi untuk meningkatkan taraf hidup anggota pada khususnya dan masyarakat sekitarnya. Sekaligus sebagai gerakan ekonomi rakyat yang berdasarkan atas azas kekeluargaan. Koperasi memiliki karakteristik utama yang membedakannya dengan badan usaha lain yaitu adanya identitas ganda (the dual identity of the member) pada anggotanya. Anggota koperasi berperan sebagai pemilik dan sekaligus pengguna jasa koperasi (user own oriented firm).
Laporan keuangan menyediakan informasi yang menyangkut posisi keuangan, kinerja serta perubahan posisi keuangan. Laporan keuangan juga menunjukkan apa yang telah dilakukan manajemen atau pertanggung jawaban manajemen atas sumber daya yang dipercayakan kepadanya. Laporan keuangan koperasi yang disusun berdasarkan PSAK, akan membuat informasi yang disajikan menjadi lebih mudah dipahami, mempunyai relevansi, keandalan, dan mempunyai daya banding yang tinggi. Sebaliknya jika laporan keuangan koperasi disusun tidak berdasarkan standard an prinsip yang berlaku dapat menyesatkan penggunanya.
Modal Koperasi
Berhasil tidaknya suatu koperasi sangat tergantung pada pengelolaan keuangannya, pengelolaan keuangan mencangkup sumber pendanaan dan penggunaan modal koperasi. Banyak koperasi gagal dan pengurusnya mengeluh semata-mata karena kekurangan modal.
Sumber pendanaan koperasi dikelompokkan menjadi 3 (tiga) yaitu:
1.       Modal sendiri, yaitu modal yang dikumpulkan langsung dari anggota koperasi yang terdiri dari simpanan pokok simpanan wajib dan simpanan sukarela, dana cadangan dan hibah
2.       Modal dari pinjaman. Pinjaman berasal dari anggota perorangan bukan anggota koperasi lain dan pinjaman dari bank.
3.       Penyertaan/ penanaman modal.
Sedangkan penggunaan \modal koperasi umumnya dikelompokkan menjadi empat yaitu:
1.       Modal untuk organisasi
2.       Modal untuk alat perlengkapan
3.       Modal kerja atau modal lancer
4.       Modal untuk uang muka kegiatan

1.       Modal Sendiri
Simpanan pokok adalah:
1.       Simpanan yang harus dipenuhi oleh setiap orang pada waktu mulai menjadi anggota suatu koperasi
2.       Besarnya tetap dan sama untuk setiap calon anggota
3.       Dapat diminta kembali sesudah keluar dari keanggotaan dan kalau perlu dikurangi karena keruguan-kerugian yang diderita koperasi
4.       Digunakan untuk modal pokok. Hal ini menanggung risiko dan untung sesuai dengan kehidupan koperasi

Simpanan wajib adalah:
1.       Simpanan yang diwajibkan kepada anggota untuk membayar pada waktu tertentu misalnya sebulan sekali atau setiap kali memasukkan hasil bumi koperasi.
2.       Dapat diminta kembali dengan cara yang ditentukan koperasi, misalnya sesudah jangka waktu terntentu atau sekian persen dari jumlah total sewaktu-waktu. Hal ini diatur dalam anggaran dasar dan anggaran rumah tangga.
Simpanan sukarela adalah:
1.       Simpanan yang besarnya dan waktunya tidak tertentu tergantung kerelaan anggota atau penjanjian antara anggota dengan koperasi.
2.       Dapat berupa simpanan giro (dapat diambil sewaktu-waktu), sehingga deposito (diambil dalam waktu tertentu menurut perjanjian dan diberi bunga), dan simpanan khusus untuk maksud tertentu misalnya untuk lebaran.
Dana cadangan adalah sejumlah uang yang diperoleh dari penyisihan sisa hasil usaha yang dimaksudkan untuk menumpuk modal sendiri dan untuk menutup kerugian koperasi
Pelaporan keuangan koperasi
setelah tahun buku koperasi ditutup, paling lambat 1(Satu) bulan diselenggarakan rapat anggota tahunan, pengurus menyusun laporan keuangan tahunan yang memuat sekurang-kurangnya:
1.      Perhitungan tahunan yang terdiri dari neraca akhir tahun buku yang baru lampau dan perhitungan hasil usaha dari tahun yang bersangkutan serta penjelasan atas dokumen tersebut.
2.      Keadaan dan usaha koperasi serta hasil usaha yang dapat dicapai.
Laporan keuangan tersebut harus ditandatangani oleh semua anggota pengurus. Apabila salah seorang pengurus tidak menandatangani laporan tahunan tersebut, anggota yang bersangkutan harus menjelaskan alasannya secara tertulis. Persetujuan terhadap laporan tahunan termasuk pengesahan perhitungan tahunan merupakan penerimaan pertanggungjawaban pengurus oleh rapat anggota.
Bentuk dan format laporan keuangan koperasi telah diatur oleh Ikatan Akuntan   Indonesia (IAI) dalam Pernyataan Standar Akuntansi Keuangan (PSAK) nomor 27 tentang Akuntansi Perkoperasian (Revisi 1998), sebagai berikut :

Laporan keuangan Koperasi meliputi :
1.       Neraca
2.       Perhitungan Hasil Usaha
3.       Laporan Arus Kas
4.       Laporan Promosi Ekonomi Anggota
5.       Catatan atas Laporan Keuangan

Neraca

Neraca menyajikan informasi mengenai aktiva, kewajiban, dan ekuitas koperasi pada waktu tertentu. Format neraca lihat contoh pada akhir materi.
Aktiva yang diperoleh dari sumbangan yang terikat penggunaannya dan tidak dapat dijual untuk menutup kerugian koperasi diakui sebagai aktiva lain-lain. Sifat keterikatan penggunaan tersebut dijelaskan dalam catatan laporan keuangan. Aktiva-aktiva yang dikelola oleh koperasi tetapi bukan milik koperasi, tidak diakui sebagai aktiva, dan harus dijelaskan dalam catatan atas laporan keuangan.
Simpanan anggota yang tidak berkarakteristik sebagai ekuitas diakui sebagai kewajiban jangka pendek atau jangka panjang sesuai dengan tanggal jatuh temponya dan dicatat sebesar nilai nominalnya.
Ekuitas koperasi terdiri dari modal anggota berbentuk simpanan pokok, impanan wajib, simpanan lain yang memiliki karaketeristik yang sama dengan simpanan pokok atau simpanan wajib, modal penyertaan, modal sumbangan, cadangan, dan sisa hasil usaha belum dibagi. Ekuitas ini dicatat sebesar nilai nominalnya. Simpanan pokok dan simpanan wajib yang belum diterima disajikan sebagai piutang simpanan pokok dan piutang simpanan wajib. Kelebihan setoran simpanan pokok dan simpanan wajib anggota baru di atas nilai nominal simpanan pokok dan simpanan wajib anggota pendiri diakui sebagai Modal Penyetaraan Partisipasi Anggota.

Perhitungan Hasil Usaha
Perhitungan hasil usaha (PHU) harus memuat hasil usaha dengan angggota dan laba atau rugi kotor dengan non-anggota.

Laporan Arus Kas
Laporan arus kas menyajikan informasi mengenai perubahan kas yang meliputi saldo awal, sumber penerimaan kas, pengeluaran kas, dan saldo akhir kas pada periode tertentu. Format laporan arus kas lihat contoh pada akhir materi.

Laporan Promosi Ekonomi Anggota
Dalam hal sisa hasil usaha tahun berjalan belum dibagi, maka manfaat ekonomi yang diperoleh anggota dari pembagian sisa hasil usaha pada akhir tahun buku dapat dicatat sebesar taksiran jumlah sisa hasil usaha yang akan dibagi untuk anggota.
Laporan promosi ekonomi anggota adalah laporan yang memperlihatkan manfaat ekonomi yang diperoleh anggota koperasi selama satu tahun tertentu. Laporan tersebut mencakup 4 (empat) unsur yaitu :
  1. Manfaat ekonomi dari pembelian barang atau pengadaan jasa bersama.
  2. Manfaat ekonomi dari pemasaran dan pengolahan bersama.
  3. Manfaat ekonomi dari simpan pinjam lewat koperasi.
  4. Manfaat ekonomi dalam bentuk pembagian sisa hasil usaha.
Catatan atas Laporan Keuangan
Catatan atas laporan keuangan menyajikan pengungkapan yang memuat:
  1. Perlakuan akuntansi mengenai pengakuan pendapatan dan beban sehubungan dengan tansaksi koperasi dengan anggota dan non-anggota, kebijakan akuntansi tentang aktiva teetap, penilaian persediaan, piutang, dan sebagainya, dasar penetapan harga pelayanan kepada anggota dan non-anggota.
  2. Pengungkapan informasi lain seperti kegiatan atau pelayanan utama koperasi kepada anggota baik yang tercantum dalam anggaran dasar dan anggaran rumah tangga maupun dalam praktek, atau yang telah dicapai oleh koperasi, ikatan koperasi dalam pengembangan sumber daya dan mempromosikan usaha ekonomi anggota, pendidikan dan pelatihan perkoperasian dan sebagainya.
Masalah Akuntansi Koperasi
Permasalahan akuntansi yang selalu timbul dalam koperasi menyangkut beberapa hal yaitu :
Penyertaan masing-masing anggota.
Pada koperasi yang juga melakukan kegiatan usaha untuk pihak ketiga (bukan anggota) disamping kegiatan usaha untuk anggota, sering dijumpai adanya beban bersama yang sulit dipisahkan, misalnya beban penyusutan, beban listrik, beban telepon, beban sewa dan beban lain yang digunakan untuk semua kegiatan usaha. Dalam hal ini, perhitungan pembebanan harus sesuai dengan perbandingan jumlah peredaran bruto dari kedua macam kegiatan tersebut.
Pembagian sisa hasil usaha.
Sisa hasil usaha (SHU) koperasi dibagi dalam 2 (dua) katagori yaitu SHU yang berasal dari usaha yang diselenggarakan untuk anggota dan SHU yang berasal dari usaha yang diselenggarakan untuk pihak ketiga (bukan anggota). SHU yang boleh dibagikan kepada anggota hanyalah SHU yang berasal dari usaha yang diselenggarakan untuk anggota. SHU koperasi yang disediakan untuk anggota terdiri dari jasa modal dan jasa anggota.

Proses Penyusunan Laporan Keuangan
Setelah tahun buku berakhir, pengurus koperasi wajib menyusun laporan keuangan tahunan yang memuat sekurang-kurangnya:
  1. Perhitungan tahunan yang terdiri dari neraca, perhitungan hasil usaha serta penjelasan atas dokumen tersebut.
  2. Keadaan dan usaha koperasi serta hasil usaha yang dapat dicapai.
Neraca, perhitungan hasil usaha serta penjelasannya merupakan laporan pokok keuangan koperasi. Laporan keuangan koperasi tidak jauh berbeda dengan laporan keuangan untuk perusahaan lain. Perbedaan utama terletak pada penyajian modal dan perhitungan laba rugi. Proses penyusunan laporan keuangan koperasi dimulai dari proses akuntansi berupa :
  1. Pencatatan.
  2. Penggolongan.
  3. Peringkasan.
  4. Pelaporan.
  5. Analisis data keuangan.
Kegiatan pencatatan dan penggolongan merupakan proses yang dilakukan secara rutin dan berulang-ulang setiap kali terjadi transaksi keuangan.
Buku-buku dokumen pendukung (source of documents) yang digunakan antara lain :
  1. Bukti Penerimaan Kas
  2. Bukti Pengeluaran Kas
  3. Bukti Faktur Penjualan
  4. Faktur Pembelian
  5. Bukti Umum
Sedangkan buku khusus (special journal) yang digunakan adalah :
  1. Buku Harian Penerimaan Kas
  2. Buku Harian Pengeluaran Kas
  3. Buku Harian Penjualan
  4. Buku Harian Umum
Buku tambahan (subsidiary ledgers) yang digunakan adalah :
  1. Buku Kas Kasir
  2. Kartu Simpanan Anggota
  3. Kartu Persediaan
  4. Kartu Piutang Anggota
  5. Kartu Piutang bukan Anggota
  6. Kartu Hutang
  7. Kartu Inventaris
  8. Kartu Biaya
  9. Kartu Pembelian Anggota
  10. Kartu Barang Titipan
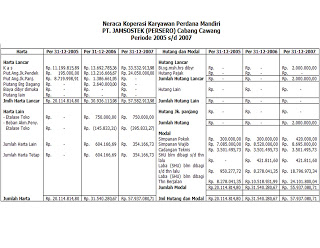
Ini adalah beberapa contoh dari laporan keuangan koperasi yang saya peroleh dari media internet:


sumber : http://image.slidesharecdn.com/laporankeuangankoperasi-111013230934-phpapp02/95/laporan-keuangan-koperasi-surya-indah-2-728.jpg?cb=1318565650


sumber : 


sumber : 

sekian info tentang laporan keuangan koperasi dari saya :>


Senin, 06 Oktober 2014

PARODI SINETRON

Holaa………………..!!!!!

Kali ini mau certain nih pengalaman untuk kesekian kalinya buat film tp kali ini film yang saya buat beda dari biasanya film ini parodinya film sinetron hahaha. Sinteron ini akan membahas tentang film dijaman dulu bahkan sampai sekarang yaaa kaya sinteron biasanya lah yang sampe dengan ratusan episode bahkan ribuan episode beeeehhh gaabis abis itu filmnya ceritanya panjang banget dan dari sekian orang yang mengatakan ceritanya agak sedikit lebay ada juga yang bilang filmnya seru karena ceritanya meneganggkan.

Bagi sebagian orang yang gak suka liat sinetron dengan beralasan.

“yaelah lebay banget sih actingnya”
“ah bosen ah ceritanya gitu-gitu doing”
“aduh mana ada tuh cerita nyata kaya gitu terlalu mengada-ngada”
“masalahnya gak abis-abis”
“hmmmmmm”

Ah banyak alasannya setiap alas an itu balik lagi tergantung diri sendiri.  Sebetulnya sinetron bagus juga lhoo buat ditonton walaupun ceritanya agak lebay kadang konflik disentron bisa dibawa jadi menegangkan ya intinya kita kaya geregetan gitu saat nonton, saya sendiri juga suka nonton sinetron hehe , dan sinetron ini masih ditayangkan lhoooo saya sih gamau nyebut judulnya apa. Dari sinetron itu saya ikutin ceritanya dari awal sampai sekarang yang membuat saya tertarik dari sinetron itu ceritanya seru emang lebay dan gak ada didunia nyata cerita kaya gitu seperti manusia jadi-jadian lah ya, tapi saya tertarik untuk mengikutinya apalagi saat menonton sinetron tersebut kadang saya sampai geregetan sendiri , ketawa-tawa sendiri dan suka iri ketika melihat adegan-adegan yang romantic karena dikenyataan adegan yang ada disenetron terbilang jarang banaget dilakukan oleh orang-orang didunia nyatanya alasan lain yang saya suka dari sinetron adalah pemain dalam sinetron itu terbilang cantik-cantik dan ganteng-ganteng. Bahkan saking saya sukanya sama pemainnya saya datangin kelokasi syutingnya hahaha gak sempet foto bareng tp sempet disenyumin aja saya sudah senang, banyak alas an orang-orang yang menyukai film sinetron. Seperti saya tadi yang suka sinetron karena ceritanya seru dan pemainnya.

Biasanya sinetron itu juga sering dibuat kejar tanyang sampai setiap hari tanyang ditv bahkan sampai berjam-jam , etsss tapi film yang buat kali ini gak sampai ratusan episode lhooo bahkan gak sampai bejam-jam hehe namanya juga film pendek yang bertemakan parody dari sinetron.

Saya syuting saat bulan puasa selama 4hari , lumayan lah sambil nunggu bedug kita melakukan kegiatan , saat syuting banyak pemain yang protes karena masalah adegan.

“Aduuh gamau ah adegan kaya gitu lebay banget”
“adegannya biasa ajasih”
“Blablabalabalabla”

Aduhhh guys namanya kita parody jadi apa yang ada di film itu kita ikutin dong hehehe , jadi mau gamau ya harus beradegan sesuai dengan film aslinya.

Oyaa saya syuting bersama teman-teman SMA saya , jadi teman-teman saya itu dulunya 1exskul di SMA , di SMA saya dulu ada exskul “sinematografi” yang kegiatannya membuat film , dari film pendek, documenter, video thema, videoclip , iklan , dan lain-lain. Kebetulan teman-teman saya sedang liburan kuliah banyak yang kuliah diluar Jakarta pada pulang nah kita berniat membuat film pendek sekalian mengisi liburan kami yang kosong , kita memutuskan untuk membuat film. Nah jadi seusai dengan judul dan bahasan dipost ini, tapi ini bukan sinetron beneran melainkan Cuma parody aja, kami membuatnya ngeparodiin dari sinetron “anugerah episode 1” banget , yah kami sih berencana ngembuat per episode tapi gak tau kesampean apa engga karena waktu yang sudah sibuk dengan urusan kuliahnya masing-masing rencananya sih mau buat episode 2 pas tahun depan huhu kelamaan yaahhhh tapi gimana dong nunggu liburan kuliah tiba apalagi kuliah itu jadwal liburnya beda-beda jadi agak sulit ngumpulin teman-temannya apalagi yang diluar kota. Tapi semoga aja jika ada waktu kesempatan buat ngembuatnya kita pasti buat lagi kok hehehe.

Nah ini hasil dari film yang kita buat


Gimana guys bisa dibuka gak filmnya? Nih kalo gabisa link filmya

https://www.youtube.com/watch?v=4Fzmv5SnxLQ

Hehe sekian dari cerita saya yang singkat BYEEE…..!


Minggu, 05 Oktober 2014

BERSEKOLAH MENERJANG BANJIR

Pagi hari yang mendung hujan semalam tak kunjung reda, pagi ini aku tak merasakan keindahan pagi yang cerah. Aku bangun dari tidurky, aku bangun lebih pagi daripada biasanya karena aku takut terlambat kesekolah. Hatiku kecewa karena bangun tidurku disambut oleh bunyi air yang turun sangat deras dan membuat aktivitas berangkat sekolahku terganggu. Aku segera bersiap-siap, bagiku hujan bukan penghalang untuk bersekolah. Setelah itu aku sarapan pagi ditemani dengan mamaku.

“mah, ojekku sudah datang?” tanya aku.
“belum, nanti juga datang kamu habiskan saja rotimu, mama siapkan mantel dulu” jawab mamaku
.
Tak lama kemudian ojek langgananku datang, aku berangkay sekolah menggunakan mantel agar bajuku tidak basah.

Perjalan menuju sekolah pagi hari jika hujan ada penghalangnya. Jalanan macet dimana-mana untung saja aku naik motor setidaknya bisa menyelip-nyelip diantara mobil. Hujan semakin deras awan semakin gelap pagi ini tidak terlihat terbitnya matahari. Aku semakin menutupi badanku dengan mantel. Walaupun badanku sudah ditutupi mantel bajuku tetap basah hanya saja sedikit baju yang basah. Aku semakin kesal dan kecewa karena hujan membuat kelumpuhan dimana sulitnya melakukan aktivitas diluar rumah. Aku takut terlambat sekolah karena jika aku terlambat aku bisa dikenakan point atau sanksi pelanggaran.

Sesampainya, dekat sekolah menunjukan pukul 06.25 hampir saja aku terlambat. Aku pun langsung bergegas memasuki gerbang sekolah ku , aku masuk ke kelas 12 ipa 3 yang berada dilantai 3 , semua wajah teman-temanku kusam karena kehujanan , aku duduk dan mengikuti pelajaran yang dimulai saat itu pelajaran pertama biologi dan diadakan kuis atau ulangan , aku mengerjakan soal-soal ulangan dengan perasaan masih kesal akibat kehujanan , setelah mengerjakan soal-soal ulangan kertaspun ditukar oleh teman untuk dikoreksi secara bersama-sama. hujan diluarpun tak kunjung reda bahkan semakin deras terdengar bunyi suara dari luar kelas.

“banjiiirrr……banjirrrrr”

Saya pun dan teman-teman saya langsung keluar kelas untuk melihat situasi diluar kelas , yahhhhh memang sekolah sma ku dulu terkenal sering banjir , aku melihat guru-guru yang membawa kendaraan bermobil langsung keluar gerbang untuk menyelematkan kendaraan mereka. Air semakin tinggi di halaman sekolah. Tak lama kemudian terdengar suara dari toa sekolah.

“berhubung air semakin tinggi maka kegiatan belajar mengajar diberhentikan murid dan guru diperbolehkan meninggalkan sekolah”

Aku dan teman-temanku langsung serentak teriak

“horee…..!!pulang…..!!!”

                Yah gimana gak seneng baru 1mata pelajaran dan diperbolehkan pulang hehe, aku langsung bersiap-siap mengambil tas dan turun kebawah , karena dibawah lantai 1 sudah banjir jadi aku lepas sepatu dan kaos kaki , tetapi aku dan teman-temanku tidak langsung pulang , kami bermain air sambil hujan-hujanan yaaaa mungkin terkesan jorok tapi ini asik lohhh karena dilakukan rame-rame disekolah dan menurut aku kesan ini yang gak bisa dilupakan karena kita main banjir-banjiran bareng-bareng walaupun sekolahku sering banjir sii hehe, air sudah semakin tinggi murid-murid sudah disuruh pulang akhirnya aku dan teman-temanku pukang dengan keadaan basah kuyup dan sepatu ditenteng ada juga yang naik perahu kayu karena disediakan dari sekolah untuk antisipasi ketika banjir, teman-temanku yang membawa kendaraan banyak yang mogok ada juga ditaro disekolah dinaikin diatas meja lalu diambil ketika air sudah surut , sekolah ku memang sering banjir karena deket sekali dengan kali,  wiiiiihhhh ini seru lhooooo moment kaya gini jarang banget kan disekolah yang lain? Hehehe sudah yaaa ini cerita banjir di sekolahku dulu . aku kasih nih kumpulan foto-fotonya hahaha. 


Sabtu, 04 Oktober 2014

CERITA KOPERASI SAAT SMA DULU

Tugas: Ekonomi Koperasi

 Koperasi adalah suatu wadah yang yang sangat tepat untuk berorganisasi. Koperasi sekolah dapat didirikan pada berbagai tingkatan sesuai jenjang pendidikan, misalnya koperasi sekolah dasar, koperasi sekolah menengah pertama, dan seterusnya. Koperasi sekolah memiliki sistem kepengurusan yang sangat legal. setiap koperasi sekolah memiliki ketua, wakil ketua, bendahara, dsb. Koperasi juga memiliki struktur organisasi yang dibentuk dari dewan-dewan koperasi itu sendiri.

Saya akan bercertita sedikit mengenai koperasi yang ada di SMA saya dulu , koperasi SMA saya memang tidak terlalu besar hanya sekotak kecil saja tapi cukup komplit dalam menyediakan keperluan sekolah tetapi sayangnya koperasi di SMA tidak menekankan murid-murid menjadi anggota koperasi hanya dewan guru dan staf saja. Akibatnya sebagian besar murid tidak mengerti tentang bagaimana cara struktur  keanggotaan koperasi , seharusnya murid diikut sertakan dalam keanggotaan supaya murid juga bisa berpengalaman dalam organisasi koperasi. Bahkan dalam yang menangani penjualan juga dewan staf dari sekolahan , murid hanya membeli keperluannya saja.

Koperasi disekolahan saya menyediakan berbagai peralatan sekolah seperti alat tulis, buku , seragam sekolah , makanan , minuman dll. Bagi sebagian besar orang tua murid membeli seragam sekolah anaknya dikoperasi , dan koperasi sudah menyediakan berbagai macam ukuran ataupun yang masih jadi bahan karena terkadang orang tua murid mau menjahit sendiri seragam sekolah anaknya , katanya sih biar pas aja ukurannya , koperasi sekolah saya juga menyediakan bahan-bahan untuk praktek contohnya seperti buku gambar , kendi , dll karena saat sma dulu saya mempunyai mata pelajaran “seni budaya” jadi setiap bahan-bahan yang dibutuhkan biasanya dibeli dikoperasi , koperasi sekolah saya tidak hanya menjual alat tulis , buku dllnya saja koperasi disekolahan saya juga menjual makanan ringan dan minuman , tp terkadang banyak siswa yang lebih memilih jajan makanan dan minuman dikantin karena menu pilihan yang tersedia dikantin jauh lebih banyak dibandingkan dikoperasi yup mungkin koperasi disekolahan saya lebih memayoritaskan keperluan sekolah disbanding keperluan perut hehe , jadi apapun yang berurusan tentang sekolah ya dikoperasi sudah tersedia jadi kita tidak perlu repot lagi mencari-cari keperluan ditempat lain.

Sekilas dari cerita saya tentang koperasi sekolahan saya pada saat saya SMA , saya berharap semoga koperasi disekolahan saya juga memberikan kesempatan kepada muridnya agar ikut berpartisipasi dalam keanggotaan koperasi sehingga murid mengerti tanggung jawab dalam pembetukan koperasi disekolah.

~SELESAI~