Koperasi merupakan badan usaha yang beranggotakan
orang seorang atau badan hukum koperasi dengan melandaskan kegiatannya atas
dasar prinsip koperasi dan kaidah ekonomi untuk meningkatkan taraf hidup
anggota pada khususnya dan masyarakat sekitarnya. Sekaligus sebagai gerakan
ekonomi rakyat yang berdasarkan atas azas kekeluargaan. Koperasi memiliki
karakteristik utama yang membedakannya dengan badan usaha lain yaitu adanya
identitas ganda (the dual identity of the member) pada anggotanya. Anggota koperasi
berperan sebagai pemilik dan sekaligus pengguna jasa koperasi (user own
oriented firm).
Laporan keuangan menyediakan informasi yang
menyangkut posisi keuangan, kinerja serta perubahan posisi keuangan. Laporan keuangan
juga menunjukkan apa yang telah dilakukan manajemen atau pertanggung jawaban
manajemen atas sumber daya yang dipercayakan kepadanya. Laporan keuangan
koperasi yang disusun berdasarkan PSAK, akan membuat informasi yang disajikan
menjadi lebih mudah dipahami, mempunyai relevansi, keandalan, dan mempunyai
daya banding yang tinggi. Sebaliknya jika laporan keuangan koperasi disusun
tidak berdasarkan standard an prinsip yang berlaku dapat menyesatkan
penggunanya.
Modal
Koperasi
Berhasil tidaknya suatu koperasi sangat tergantung
pada pengelolaan keuangannya, pengelolaan keuangan mencangkup sumber pendanaan
dan penggunaan modal koperasi. Banyak koperasi gagal dan pengurusnya mengeluh
semata-mata karena kekurangan modal.
Sumber pendanaan koperasi dikelompokkan menjadi 3
(tiga) yaitu:
1.
Modal sendiri, yaitu modal yang
dikumpulkan langsung dari anggota koperasi yang terdiri dari simpanan pokok
simpanan wajib dan simpanan sukarela, dana cadangan dan hibah
2.
Modal dari pinjaman. Pinjaman berasal
dari anggota perorangan bukan anggota koperasi lain dan pinjaman dari bank.
3.
Penyertaan/ penanaman modal.
Sedangkan penggunaan \modal koperasi umumnya
dikelompokkan menjadi empat yaitu:
1.
Modal untuk organisasi
2.
Modal untuk alat perlengkapan
3.
Modal kerja atau modal lancer
4.
Modal untuk uang muka kegiatan
1. Modal Sendiri
Simpanan pokok adalah:
1.
Simpanan yang harus dipenuhi oleh
setiap orang pada waktu mulai menjadi anggota suatu koperasi
2.
Besarnya tetap dan sama untuk setiap
calon anggota
3.
Dapat diminta kembali sesudah keluar
dari keanggotaan dan kalau perlu dikurangi karena keruguan-kerugian yang
diderita koperasi
4.
Digunakan untuk modal pokok. Hal ini
menanggung risiko dan untung sesuai dengan kehidupan koperasi
Simpanan wajib adalah:
1.
Simpanan yang diwajibkan kepada
anggota untuk membayar pada waktu tertentu misalnya sebulan sekali atau setiap
kali memasukkan hasil bumi koperasi.
2.
Dapat diminta kembali dengan cara yang
ditentukan koperasi, misalnya sesudah jangka waktu terntentu atau sekian persen
dari jumlah total sewaktu-waktu. Hal ini diatur dalam anggaran dasar dan
anggaran rumah tangga.
Simpanan sukarela adalah:
1.
Simpanan yang besarnya dan waktunya
tidak tertentu tergantung kerelaan anggota atau penjanjian antara anggota
dengan koperasi.
2.
Dapat berupa simpanan giro (dapat
diambil sewaktu-waktu), sehingga deposito (diambil dalam waktu tertentu menurut
perjanjian dan diberi bunga), dan simpanan khusus untuk maksud tertentu
misalnya untuk lebaran.
Dana cadangan adalah
sejumlah uang yang diperoleh dari penyisihan sisa hasil usaha yang dimaksudkan
untuk menumpuk modal sendiri dan untuk menutup kerugian koperasi
Pelaporan
keuangan koperasi
setelah tahun buku
koperasi ditutup, paling lambat 1(Satu) bulan diselenggarakan rapat anggota
tahunan, pengurus menyusun laporan keuangan tahunan yang memuat
sekurang-kurangnya:
1.
Perhitungan tahunan yang terdiri dari
neraca akhir tahun buku yang baru lampau dan perhitungan hasil usaha dari tahun
yang bersangkutan serta penjelasan atas dokumen tersebut.
2.
Keadaan dan usaha koperasi serta hasil
usaha yang dapat dicapai.
Laporan
keuangan tersebut harus ditandatangani oleh semua anggota pengurus. Apabila
salah seorang pengurus tidak menandatangani laporan tahunan tersebut, anggota
yang bersangkutan harus menjelaskan alasannya secara tertulis. Persetujuan
terhadap laporan tahunan termasuk pengesahan perhitungan tahunan merupakan
penerimaan pertanggungjawaban pengurus oleh rapat anggota.
Bentuk
dan format laporan keuangan koperasi telah diatur oleh Ikatan
Akuntan Indonesia (IAI) dalam Pernyataan Standar Akuntansi Keuangan
(PSAK) nomor 27 tentang Akuntansi Perkoperasian (Revisi 1998), sebagai berikut
:
Laporan
keuangan Koperasi meliputi :
1. Neraca
2. Perhitungan Hasil
Usaha
3. Laporan Arus Kas
4. Laporan Promosi
Ekonomi Anggota
5. Catatan atas Laporan
Keuangan
Neraca
Neraca
menyajikan informasi mengenai aktiva, kewajiban, dan ekuitas koperasi pada
waktu tertentu. Format neraca lihat contoh pada akhir materi.
Aktiva
yang diperoleh dari sumbangan yang terikat penggunaannya dan tidak dapat dijual
untuk menutup kerugian koperasi diakui sebagai aktiva lain-lain. Sifat
keterikatan penggunaan tersebut dijelaskan dalam catatan laporan keuangan.
Aktiva-aktiva yang dikelola oleh koperasi tetapi bukan milik koperasi, tidak
diakui sebagai aktiva, dan harus dijelaskan dalam catatan atas laporan
keuangan.
Simpanan
anggota yang tidak berkarakteristik sebagai ekuitas diakui sebagai kewajiban
jangka pendek atau jangka panjang sesuai dengan tanggal jatuh temponya dan
dicatat sebesar nilai nominalnya.
Ekuitas
koperasi terdiri dari modal anggota berbentuk simpanan pokok, impanan wajib,
simpanan lain yang memiliki karaketeristik yang sama dengan simpanan pokok atau
simpanan wajib, modal penyertaan, modal sumbangan, cadangan, dan sisa hasil
usaha belum dibagi. Ekuitas ini dicatat sebesar nilai nominalnya. Simpanan
pokok dan simpanan wajib yang belum diterima disajikan sebagai piutang simpanan
pokok dan piutang simpanan wajib. Kelebihan setoran simpanan pokok dan simpanan
wajib anggota baru di atas nilai nominal simpanan pokok dan simpanan wajib
anggota pendiri diakui sebagai Modal Penyetaraan Partisipasi Anggota.
Perhitungan
Hasil Usaha
Perhitungan
hasil usaha (PHU) harus memuat hasil usaha dengan angggota dan laba atau rugi
kotor dengan non-anggota.
Laporan
Arus Kas
Laporan
arus kas menyajikan informasi mengenai perubahan kas yang meliputi saldo awal,
sumber penerimaan kas, pengeluaran kas, dan saldo akhir kas pada periode
tertentu. Format laporan arus kas lihat contoh pada akhir materi.
Laporan
Promosi Ekonomi Anggota
Dalam
hal sisa hasil usaha tahun berjalan belum dibagi, maka manfaat ekonomi yang
diperoleh anggota dari pembagian sisa hasil usaha pada akhir tahun buku dapat
dicatat sebesar taksiran jumlah sisa hasil usaha yang akan dibagi untuk
anggota.
Laporan
promosi ekonomi anggota adalah laporan yang memperlihatkan manfaat ekonomi yang
diperoleh anggota koperasi selama satu tahun tertentu. Laporan tersebut
mencakup 4 (empat) unsur yaitu :
- Manfaat
ekonomi dari pembelian barang atau pengadaan jasa bersama.
- Manfaat
ekonomi dari pemasaran dan pengolahan bersama.
- Manfaat
ekonomi dari simpan pinjam lewat koperasi.
- Manfaat
ekonomi dalam bentuk pembagian sisa hasil usaha.
Catatan
atas Laporan Keuangan
Catatan
atas laporan keuangan menyajikan pengungkapan yang memuat:
- Perlakuan
akuntansi mengenai pengakuan pendapatan dan beban sehubungan dengan
tansaksi koperasi dengan anggota dan non-anggota, kebijakan akuntansi
tentang aktiva teetap, penilaian persediaan, piutang, dan sebagainya,
dasar penetapan harga pelayanan kepada anggota dan non-anggota.
- Pengungkapan
informasi lain seperti kegiatan atau pelayanan utama koperasi kepada
anggota baik yang tercantum dalam anggaran dasar dan anggaran rumah tangga
maupun dalam praktek, atau yang telah dicapai oleh koperasi, ikatan
koperasi dalam pengembangan sumber daya dan mempromosikan usaha ekonomi
anggota, pendidikan dan pelatihan perkoperasian dan sebagainya.
Masalah
Akuntansi Koperasi
Permasalahan
akuntansi yang selalu timbul dalam koperasi menyangkut beberapa hal yaitu :
Penyertaan
masing-masing anggota.
Pada
koperasi yang juga melakukan kegiatan usaha untuk pihak ketiga (bukan anggota)
disamping kegiatan usaha untuk anggota, sering dijumpai adanya beban bersama
yang sulit dipisahkan, misalnya beban penyusutan, beban listrik, beban telepon,
beban sewa dan beban lain yang digunakan untuk semua kegiatan usaha. Dalam hal
ini, perhitungan pembebanan harus sesuai dengan perbandingan jumlah peredaran
bruto dari kedua macam kegiatan tersebut.
Pembagian
sisa hasil usaha.
Sisa
hasil usaha (SHU) koperasi dibagi dalam 2 (dua) katagori yaitu SHU yang berasal
dari usaha yang diselenggarakan untuk anggota dan SHU yang berasal dari usaha
yang diselenggarakan untuk pihak ketiga (bukan anggota). SHU yang boleh
dibagikan kepada anggota hanyalah SHU yang berasal dari usaha yang
diselenggarakan untuk anggota. SHU koperasi yang disediakan untuk anggota
terdiri dari jasa modal dan jasa anggota.
Proses
Penyusunan Laporan Keuangan
Setelah
tahun buku berakhir, pengurus koperasi wajib menyusun laporan keuangan tahunan
yang memuat sekurang-kurangnya:
- Perhitungan
tahunan yang terdiri dari neraca, perhitungan hasil usaha serta penjelasan
atas dokumen tersebut.
- Keadaan
dan usaha koperasi serta hasil usaha yang dapat dicapai.
Neraca,
perhitungan hasil usaha serta penjelasannya merupakan laporan pokok keuangan
koperasi. Laporan keuangan koperasi tidak jauh berbeda dengan laporan keuangan
untuk perusahaan lain. Perbedaan utama terletak pada penyajian modal dan
perhitungan laba rugi. Proses penyusunan laporan keuangan koperasi dimulai dari
proses akuntansi berupa :
- Pencatatan.
- Penggolongan.
- Peringkasan.
- Pelaporan.
- Analisis
data keuangan.
Kegiatan
pencatatan dan penggolongan merupakan proses yang dilakukan secara rutin dan
berulang-ulang setiap kali terjadi transaksi keuangan.
Buku-buku
dokumen pendukung (source of documents) yang digunakan antara lain :
- Bukti
Penerimaan Kas
- Bukti
Pengeluaran Kas
- Bukti
Faktur Penjualan
- Faktur
Pembelian
- Bukti
Umum
Sedangkan
buku khusus (special journal) yang digunakan adalah :
- Buku
Harian Penerimaan Kas
- Buku
Harian Pengeluaran Kas
- Buku
Harian Penjualan
- Buku
Harian Umum
Buku
tambahan (subsidiary ledgers) yang digunakan adalah :
- Buku
Kas Kasir
- Kartu
Simpanan Anggota
- Kartu
Persediaan
- Kartu
Piutang Anggota
- Kartu
Piutang bukan Anggota
- Kartu
Hutang
- Kartu
Inventaris
- Kartu
Biaya
- Kartu
Pembelian Anggota
- Kartu
Barang Titipan
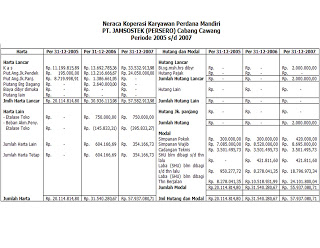
Ini adalah beberapa contoh dari laporan keuangan
koperasi yang saya peroleh dari media internet: